



今年已交付去年五倍的VLCC,订单量达现有船队27%
作者: 发布时间:2026年11月20日 浏览量:11 字体大小: A+ A-
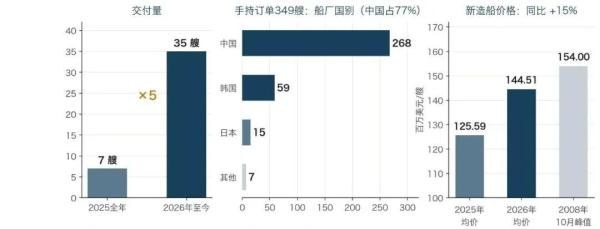
供给开始落地:今年已交付 35艘 VLCC,是2025年全年的五倍。手持订单349艘、占现有船队 27.3%,其中中国船厂268艘。价格也追了上来——1.4451亿美元,距2008年的历史高点只差一步。
图片来源:海运圈聚焦
VesselsValue 数据显示,2025年全年只有7艘VLCC交付;2026年至今已交付35艘,为去年的五倍。后续管道更粗:349艘VLCC处于在建或已下水状态,交付节奏明显后置——2028年125艘、2029年113艘。
把手持订单折成比例,相当于现有船队的27.3%。这个数字放在任何一个航运周期里都不算低。
订单高度集中在一个国家:中国手持268艘,约占订单簿的77%;2028年待交付的125艘中,中国船厂承建106艘。韩国59艘、日本15艘。
值得注意的新单来自中东。Bahri 订造3艘32万载重吨VLCC,将由沙特国际海事工业(IMI)建造,2029年交付,一揽子合同价每艘1.503亿美元,VesselsValue 估值为1.2769亿美元。IMI 是沙特首个大型造船项目,这3艘也是沙特船厂唯一在手的VLCC订单。
今年的订单量是219艘,2025年只有85艘。新造船价格同比涨15%,从1.2559亿美元升至1.4451亿美元,接近2008年10月1.54亿美元的历史高点。
单靠更新需求解释不了:手持订单349艘,而20年及以上船龄的VLCC只有183艘。
真正的推手是供给紧张与能源安全。近年制裁与地缘因素让油轮供给偏紧,霍尔木兹局势进一步压缩了可用运力;收益到了过去难以想象的水平,即便在高价位订船,账也划得来。
另一股新需求来自产油国本身。霍尔木兹通行受扰后,部分中东产油国开始买船、造船,以便在任何条件下都能把原油运出去——从依赖公开市场租船,转为自持运力。这在高收益之外,又添了一层订单来源。
反过来,老船队是潜在的调节阀:现有932艘VLCC中,45.8%船龄15年及以上,其中183艘已达20年及以上。一旦市场转弱,这批运力是最先可能进入拆解池的。
原文的判断是:仅靠更新需求解释不了这轮订单——手持订单349艘,而20年及以上船龄的船舶只有183艘。
来源:海运圈聚焦