



船价追不上运费,老龄VLCC恐腰斩
作者: 发布时间:2026年11月20日 浏览量:11 字体大小: A+ A-
运费正处在二十多年来最强、最长的盈利周期,船价却没有跟上。Danish Ship Finance 的判断很直接:买家是在为几个月的创纪录收益付钱,而不是为几年付钱。
图片来源:海运圈聚焦
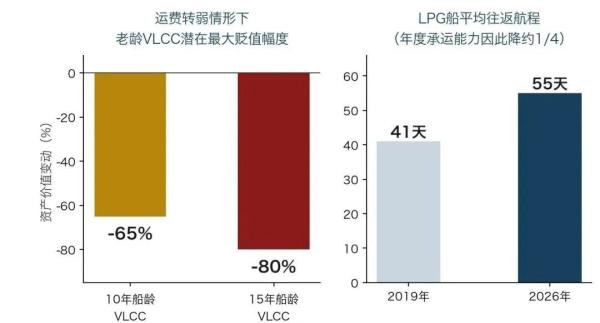
老龄VLCC的潜在贬值幅度与LPG船平均往返航程变化。
最有力的证据藏在油轮资产价格里:油轮收益已进入创纪录区间,但 15年船龄的苏伊士型与新造船的涨幅几乎相同。
报告把这层意思讲得很直白:如果买家相信纪录会延续,那艘还有二十年作业寿命的年轻船,本该涨得多得多。眼下的价格结构说明,市场在为「短期现金流」定价,而不是为「长期盈利能力」定价。
报告的另一条主线是:2019年以来,各主要板块的船队增速都快于其承运的货量增速。按常理,这该压低利用率和运价;但船仍然有活干,因为航程变长了。
数字很直观:LPG 船的平均往返航程从2019年的41天拉长到55天,年度承运能力因此下降约四分之一。Danish Ship Finance 估算,主要板块中约每十艘船就有一艘纯粹因为航程比2019年更长而获得营运机会。
这些「多出来的船」,构成了 LPG 船全部的新增营运需求、干散货需求的大部分增量,以及 LNG 船利用率增长的三分之二左右。
报告把驱动拆成四条,时间属性各不相同:霍尔木兹海峡关闭(最即时,亚洲买家转向大西洋盆地货源,撑起十艘额外原油轮中的六艘、近一半额外 LPG 运力,一旦重开可快速回归);红海中断;俄罗斯制裁(最持久,撑起十艘额外成品油轮中的六艘、四成 LNG、三成原油,除非制裁解除);以及贸易格局的结构性位移(亚洲对大西洋盆地矿石、铝土矿与天然气需求的增长,加上普遍降速航行)。
报告警告,风险正在四个条件重叠的板块累积:创纪录收益、高企的船价、可能迅速消失的需求支撑、以及显著的船队增长。 原油轮是最暴露的板块,LPG 船则是增船最多的板块。
如果霍尔木兹重开,每100艘原油轮里可能有8艘在数周内回到市场,而收益与船价仍在历史高位。更棘手的是订单簿:对 VLCC、苏伊士型、海岬型与大型气体船而言,订单量已经超过20年以上老龄船队的总量—— 即使把所有够龄船都拆掉,船队仍会增长。
对资产价值的测算因此相当严厉:运费转弱叠加更短的营运寿命,10年船龄的 VLCC 最多可能贬值65%,15年船龄的则可能超过80%。
报告同时给出边界:五大板块中约1800艘船仅因航程变长而就业,其中近一半的支撑看来是可持续的(尤其是干散货与制裁相关贸易);但相当一部分依赖可能迅速变化的地缘局势。
「几乎一半的额外工作量看来会留下;但最上面那一层,可能在几周内消失。」
—— Danish Ship Finance《11月航运市场评论》
来源:海运圈聚焦