



Signal Ocean:澳洲铝土矿七成流向中国
作者: 发布时间:2026年11月20日 浏览量:9 字体大小: A+ A-
澳洲铝土矿出口今年少了4.8%,对华却多出2.7%——中国占比从65.6%升到 70.8%。对海岬型船来说这不算好消息:货量正在向更短的航程集中。
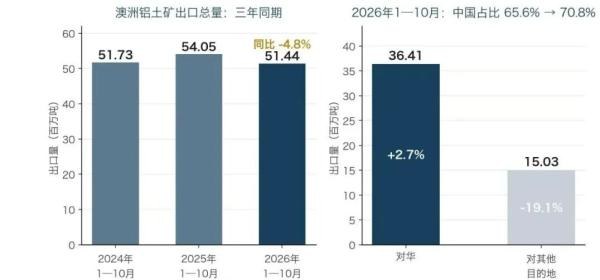
Signal Ocean 跟踪的货流显示,2026年1—10月澳洲铝土矿出口5144万吨(51.44 Mt),较去年同期的5405万吨下降4.8%,也略低于2024年同期的5173万吨。
降幅并不均匀:三季度出口1708万吨,环比增6.4%,但同比仍低5.1%;10月出口579万吨,环比降3.2%,同比增1.3%。
图片来源:海运圈聚焦
1—10月对华出口3641万吨,同比增2.7%;对其他目的地出口1503万吨,同比降19.1%。中国占澳洲铝土矿出口的比重由去年同期的65.6%升至70.8%。
10月的分化更明显:对华装出437万吨,同比增13.6%;对其他目的地同比下降23.9%。
11月开局偏软。截至11月8日当周,澳洲铝土矿出口降至88万吨,环比降28.7%,同比降31.8%;其中对华75万吨,环比降10.6%,对其他目的地仅13万吨,环比降67.3%。周度数据波动大,需与10月总出口同比增1.3%放在一起看。
对海岬型市场而言,关键不在总量,而在结构。中国占比上升,意味着更多货走「西澳—中国」这条短航线,而不是「几内亚—中国」的长航线;同样的吨位可以在一年里跑更多航次,吨海里需求反而被压缩。
图片来源:海运圈聚焦
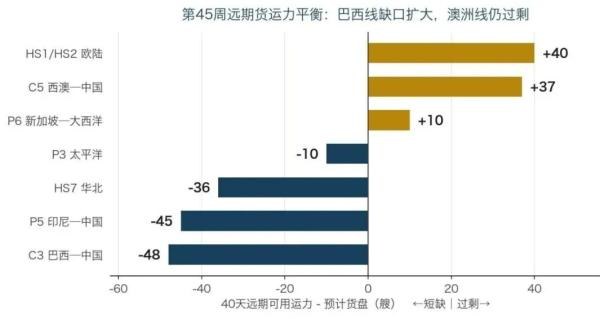
供给端的数据印证了这种分化:截至11月6日当周,巴西—中国(C3)40天远期运力缺口从9艘扩大到48艘,而西澳—中国(C5)仍过剩约37艘;印尼—中国(P5)短缺约45艘,华北Handysize(HS7)短缺从21艘扩大到36艘。
运价上,C5 西澳—中国在11月6日(周五)以13.25美元/吨成交,低于周初;周中活跃的 C3 成交把巴西—中国推至37.00美元/吨附近。11月9日的后续观察值:BCI 4459点,C5TC 36,936美元/天,C3 36.52美元/吨,C5 13.80美元/吨,价差22.72美元/吨。
货主一侧也有短期支撑。Metro Mining 称,其 Bauxite Hills 项目10月出口75.2万湿吨,较9月增约14%,此前采矿与驳运受扰;装货效率同步改善,一艘海岬型船5.8天装完,为该公司2026年最快周转。
但中国需求端并不强:11月5日当周中国氧化铝周产量降至173.3万吨,开工率降至75.55%;11月11日三大地区铝锭库存减少6000吨至37万吨。上游氧化铝开工偏低,澳洲装货能力的改善未必立刻转化为现货货盘。
「中国在澳洲铝土矿出口中的占比上升,更有利于较短的太平洋航程,而非更长的几内亚—中国航线。」
—— Signal Ocean 第45周干散货周报
来源:海运圈聚焦