



Fearnleys:油轮高位盘整,干散货继续走弱
作者: 发布时间:2026年11月20日 浏览量:12 字体大小: A+ A-
油轮市场「表面安静、底下翻涌」:VLCC一年期租金22.5万美元/天、周环比回落5000美元;干散货继续下探,Fearnleys口径BDI报2667点、周跌134点,海岬型领跌。
本期周报由 Fearnleys A.S 发布(Week 42,2026年10月14日),覆盖油轮、干散货、气体船、新造船、二手船与市场要点。以下为各板块要点整理。
VLCC:Fearnleys形容市场「表面上一度安静」,但底下更热闹——本周早些时候,沙特巨头Bahri从延布(Yanbu)一下拿下三艘船、支付高价;富查伊拉至阿曼湾(GOO)的即时压力有所缓解,部分原因是伊朗加大了霍尔木兹袭击,也与此前已成交货盘的物流积压正在消化有关。巴西国家石油公司(Petrobras)本周已租入3艘船执行巴西/东向航线,每成交一笔就小幅让利,但仍录得接近80万美元/天的回报。
Suezmax:私下成交持续,CPC与大西洋货盘稳定吸收运力;运力供给仍处历史性紧张,但装期不断推至三周以外,租家借此压制船东动能,并愿意接受5天以外才能开航的船。富查伊拉市场清淡,促使东方不少船东转向大西洋,西非经好望角(COGH)航线的VLCC也带来类似供给缓解。Fearnleys预计,西非出发的Suezmax需求将明显低于10月(10月曾创下约8400万桶的历史高位),回调压力就在眼前。
Aframax:北海本周偏淡,运力排布正在消化第二、三个十天段的货盘;10月来自美国的运力很多,但预计大部分会直接返航,而不是来竞争北海货。本月迄今跨大西洋空放少于上月,但预计下半月会回升。地中海同样清淡,不过不接受妥协的船东仍能挑到好货、并不急于报价,租家依然吃力。
一年期租金(现代型/带脱硫塔):VLCC 225,000美元/天(周跌5,000)、Suezmax 165,000美元/天(持平)、Aframax 100,000美元/天(周涨6,000)。
图片来源:海运圈聚焦
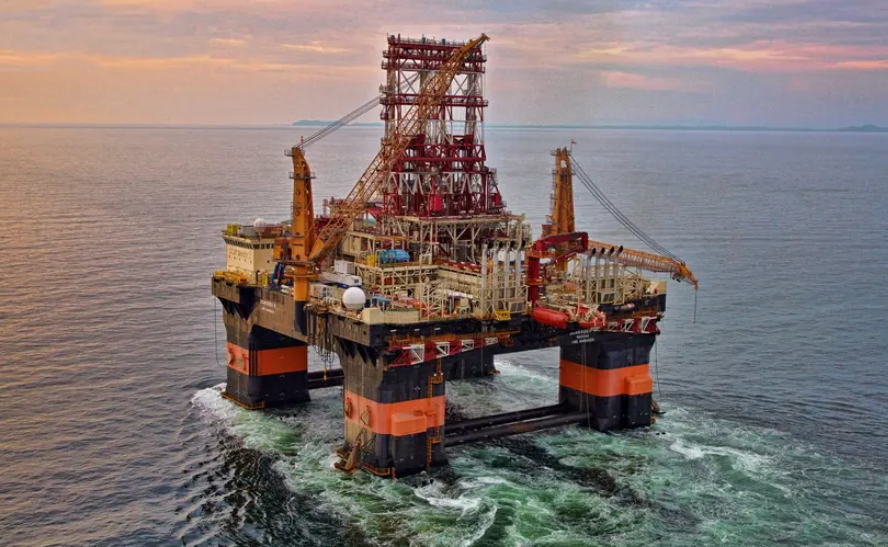
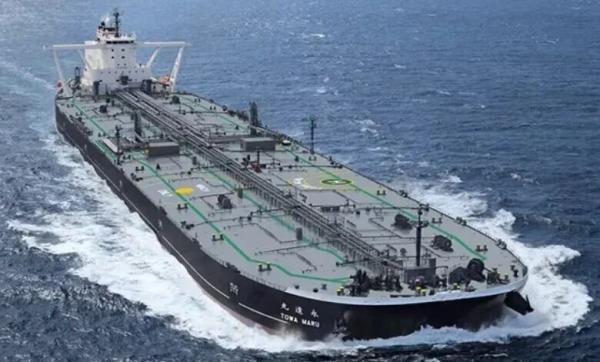
大型原油船「TOWA MARU」资料图(图源:Splash247)
海岬型:本周太平洋与大西洋继续走弱。太平洋矿商参与有限、招标稀少,情绪转软;西澳—青岛C5的Baltic价报 12.05美元/吨、日内下跌7.16%,早盘有报价落在12美元中高段,听闻11月初有以12.1美元/吨成交。大西洋同样偏软,巴西—中国C3的Baltic价报31.61美元/吨,听闻11月上半月装期成交在31.5美元/吨;跨大西洋货盘很少,Baltic C8日内下跌12.75%。11月中下旬的远期询盘虽已出现,但运力清单偏长,短期前景仍偏谨慎。
巴拿马型:整体横盘,大西洋疲软抵消太平洋坚挺。大西洋粮食与矿产需求未能跟上运力增长,11月ECSA装载的额外空放船压制程租运价;太平洋受澳煤、北太平洋粮食需求与印尼询盘改善支撑,即期且位置好的运力能拿到溢价。期租兴趣仍在,但FFA走弱使长期承诺更谨慎,Fearnleys判断短期大体横盘,仅靠太平洋难以带动两洋持续复苏。
超灵便型:情绪整体改善。美湾因程租需求走强,欧陆坚挺,地中海有回暖迹象,ECSA略软但前景相对稳定;亚洲方面NOPAC与回程货继续支撑运价,印尼至印度/孟加拉货盘改善,期租兴趣明显,整体基调积极。
灵便型:表现分化。欧陆与地中海在基本面平衡下大体稳定;南大西洋因情绪正面、运价改善继续走强;美湾受运力充裕与新增需求有限压制;亚洲相对清淡,但运力清单较短、询盘健康,仍有一定支撑。
一年期租金:Newcastlemax 44,179美元/天(周跌2,477)、Kamsarmax 20,500(跌2,350)、Ultramax 20,500(涨750)、Capesize 32,126(跌1,997)、Panamax 19,000(跌1,500)、Supramax 18,000(涨750)、Handysize 15,500(跌250);BDI 2667点、周跌134点(Fearnleys口径)。
气体船:上周一批成交落在340至350美元/吨以上区间后,本周开局更克制。某东南亚石油巨头抛出11月下半月货盘招标,同时五艘贸易商转租船以约313美元/吨成交。尽管运价较近期高点回落约5%,VLGC市场依然异常强劲:休斯敦—千叶BLPG3指数评估为335美元/吨,支撑现代常规燃料VLGC的往返航次现货收益远超20万美元/天,运力依然紧张、情绪建设性。东方市场相对清淡,Sohar与Vadinar两笔10月中装期的STS FOB招标正在推介。
气体船租金:VLGC现货月租660万美元(周跌30万)、LGC 370万(持平)、MGC 230万(涨30万);LNG现货东半球MEGI/XDF 29,000美元/天(跌9,000)、西半球21,000(跌2,000)、一年期53,000(跌1,000)。
新造船:活跃度评级为油轮「强劲」、干散货「上升」、LNG「缓慢」、LPG「强劲」、集装箱「强劲」、其他「一般」。新造船价格与上周持平:VLCC 1.30亿美元、Suezmax 8700万、Aframax 7400万、成品油轮(5万载重吨级)4950万、Newcastlemax 8200万、Kamsarmax 3850万、Ultramax 3600万、17万立方米LNGC(MEGI)2.47亿美元。
二手船价(5年/10年船龄):Capesize 7500万/6000万美元、Kamsarmax 4150万/3250万、Ultramax 3900万/3000万、Handysize 3100万/2400万;VLCC 2.05亿/1.8亿、Suezmax 1.25亿/1.05亿、Aframax/LR2 8600万/7550万。
市场要点:Fearnleys给出的汇率与利率参考为USD/JPY 158.12、USD/NOK 9.54、USD/KRW 1235.5、EUR/USD 1.12,SOFR(隔夜)3.65%;布伦特现货83.97美元/桶;新加坡380 CST 458美元/吨、MGO 902美元/吨,鹿特丹380 CST 453.5美元/吨、MGO 899美元/吨。
我们可能会看到进一步的下行修正,但它很可能只是修正——而且是从历史高位回落。
—— Fearnleys A.S(VLCC板块)
来源:海运圈聚焦